Mức lãi suất công bố chỉ là một phần trong tổng chi phí của khoản vay tiêu dùng. Số tiền người vay thực trả còn phụ thuộc vào phương pháp tính lãi, các khoản phí đi kèm và thời hạn vay. Bài viết phân tích từng yếu tố để người vay ước lượng đúng nghĩa vụ trả nợ và chọn phương án phù hợp với dòng tiền cá nhân.
Phương pháp tính lãi ảnh hưởng trực tiếp đến số tiền phải trả mỗi kỳ
Hai khoản vay có cùng số tiền, cùng thời hạn và cùng mức lãi suất danh nghĩa vẫn có thể dẫn đến tổng tiền lãi khác nhau đáng kể nếu áp dụng phương pháp tính lãi khác nhau. Đây là yếu tố cần làm rõ đầu tiên trước khi so sánh các phương án vay.
Trên thực tế, hai phương pháp tính lãi thường gặp gồm:
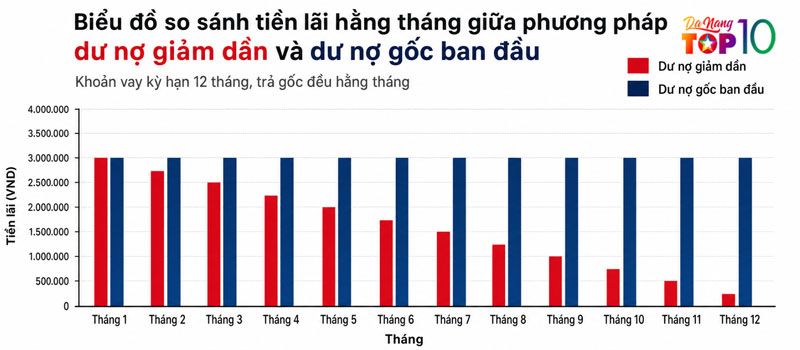
- Tính lãi trên dư nợ giảm dần: Tiền lãi mỗi kỳ được tính trên số gốc còn lại, nên giảm dần theo thời gian khi gốc được trả bớt
- Tính lãi trên dư nợ gốc ban đầu: Tiền lãi mỗi kỳ được tính trên toàn bộ số tiền vay ban đầu, giữ nguyên dù gốc đã giảm
Sự khác biệt giữa hai phương pháp có thể thấy rõ qua một khoản vay kỳ hạn 12 tháng, trả gốc đều hằng tháng. Ở tháng đầu tiên, tiền lãi theo hai cách tính là như nhau vì dư nợ còn nguyên. Từ tháng thứ hai, tiền lãi theo dư nợ giảm dần thấp dần theo phần gốc đã trả, trong khi tiền lãi theo dư nợ gốc ban đầu vẫn giữ nguyên. Cộng dồn cả kỳ, tổng tiền lãi theo dư nợ giảm dần chỉ tương đương khoảng một nửa so với cách tính trên dư nợ gốc ban đầu, dù mức lãi suất danh nghĩa giống hệt nhau.
Vì vậy, khi đọc hợp đồng, người vay nên xác định rõ lãi suất được thể hiện theo năm hay theo tháng, được tính trên dư nợ thực tế hay trên số tiền vay ban đầu. Việc quy đổi các phương án về cùng một cách tính giúp so sánh chính xác, tránh đánh giá chỉ dựa trên con số lãi suất danh nghĩa.
Bên cạnh phương pháp tính, người vay cũng cần xác định lãi suất được áp dụng cố định trong suốt thời hạn hay chỉ ưu đãi trong giai đoạn đầu rồi điều chỉnh theo cơ chế thả nổi. Với khoản vay có lãi suất điều chỉnh định kỳ, việc theo dõi diễn biến lãi suất ngân hàng trên thị trường giúp người vay dự trù trước mức thay đổi của khoản trả hằng tháng sau khi hết thời gian ưu đãi, từ đó chủ động cân đối ngân sách gia đình.
Các khoản chi phí đi kèm ngoài tiền lãi cần đọc kỹ trong hợp đồng
Tiền lãi chiếm tỷ trọng lớn trong chi phí vay, bên cạnh đó một số khoản phí phát sinh trong quá trình vay có thể làm thay đổi tổng chi phí, đặc biệt khi người vay có kế hoạch tất toán sớm hoặc điều chỉnh lịch trả nợ.
Các khoản chi phí thường được quy định trong hợp đồng vay tiêu dùng gồm:
- Phí trả nợ trước hạn: Thường tính theo tỷ lệ trên số gốc trả trước, có thể giảm dần theo thời gian đã vay
- Phí thẩm định hoặc Phí xử lý hồ sơ: Áp dụng tùy chính sách của từng tổ chức tín dụng và từng sản phẩm
- Phí bảo hiểm khoản vay: Là sản phẩm tự nguyện, người vay có quyền cân nhắc tham gia hoặc không
- Lãi chậm trả: Áp dụng khi thanh toán không đúng hạn, được thỏa thuận cụ thể trong hợp đồng
Phí trả nợ trước hạn là khoản cần tính đến ngay từ đầu nếu người vay dự kiến có nguồn tiền lớn trong thời gian vay. Ví dụ, một người dự kiến nhận khoản thưởng cuối năm và muốn dùng để giảm dư nợ gốc sẽ cần so sánh phần tiền lãi tiết kiệm được với mức phí trả trước. Nếu biểu phí quy định mức phí giảm dần theo thời gian, việc lùi thời điểm trả trước sang giai đoạn phí thấp hơn có thể mang lại hiệu quả tốt hơn.
Cách tiếp cận hiệu quả là đề nghị cung cấp bảng lịch trả nợ dự kiến, trong đó thể hiện rõ số gốc, số lãi từng kỳ và các khoản phí liên quan. Bảng này giúp quy đổi mọi chi phí về một con số tổng, làm cơ sở so sánh các phương án một cách khách quan thay vì chỉ nhìn vào mức lãi suất công bố.
Chọn thời hạn và hình thức vay phù hợp với dòng tiền cá nhân
Sau khi đã nắm rõ cách tính lãi và các khoản phí, bước tiếp theo là xác định thời hạn vay và hình thức đăng ký sao cho số tiền trả hằng tháng nằm trong khả năng chi trả ổn định.
Thời hạn vay có quan hệ nghịch chiều giữa áp lực trả nợ hằng tháng và tổng tiền lãi. Thời hạn dài giúp giảm số tiền trả mỗi kỳ nhưng làm tăng tổng tiền lãi do dư nợ được duy trì lâu hơn. Thời hạn ngắn giúp tiết kiệm tiền lãi nhưng đòi hỏi dòng tiền hằng tháng lớn hơn. Nguyên tắc tham khảo là tổng các khoản trả nợ hằng tháng nên được giữ ở mức hợp lý so với thu nhập ổn định, để vẫn còn dư địa cho chi tiêu thiết yếu và khoản tích lũy.
Về hình thức đăng ký, sự phát triển của ngân hàng số đã rút ngắn đáng kể thời gian xử lý hồ sơ. Với các nhu cầu chi tiêu có giá trị vừa phải và cần giải ngân trong thời gian ngắn, người dùng có thể tìm hiểu các sản phẩm vay nhanh được đăng ký trực tuyến, trong đó việc xác thực danh tính, thẩm định và ký hợp đồng đều thực hiện qua ứng dụng. Hình thức này phù hợp với người có thu nhập ổn định và mong muốn chủ động thời gian.
Dù đăng ký trực tuyến hay trực tiếp, người vay nên đọc đầy đủ điều khoản trước khi xác nhận, bao gồm mức lãi suất quy đổi theo năm, phương pháp tính lãi, lịch trả nợ và biểu phí. Thiết lập nhắc lịch thanh toán tự động giúp trả nợ đúng hạn, đồng thời xây dựng lịch sử tín dụng tích cực cho các nhu cầu tài chính lớn hơn sau này.